La storia di Marco (e di come ha perso tutto il vantaggio)
Marco gestisce una piccola impresa edile. Fattura regolarmente, paga i fornitori, non evade. Ma la sua contabilità è tenuta male: registrazioni in ritardo, riconciliazioni bancarie saltate, ISA compilati in fretta e male.
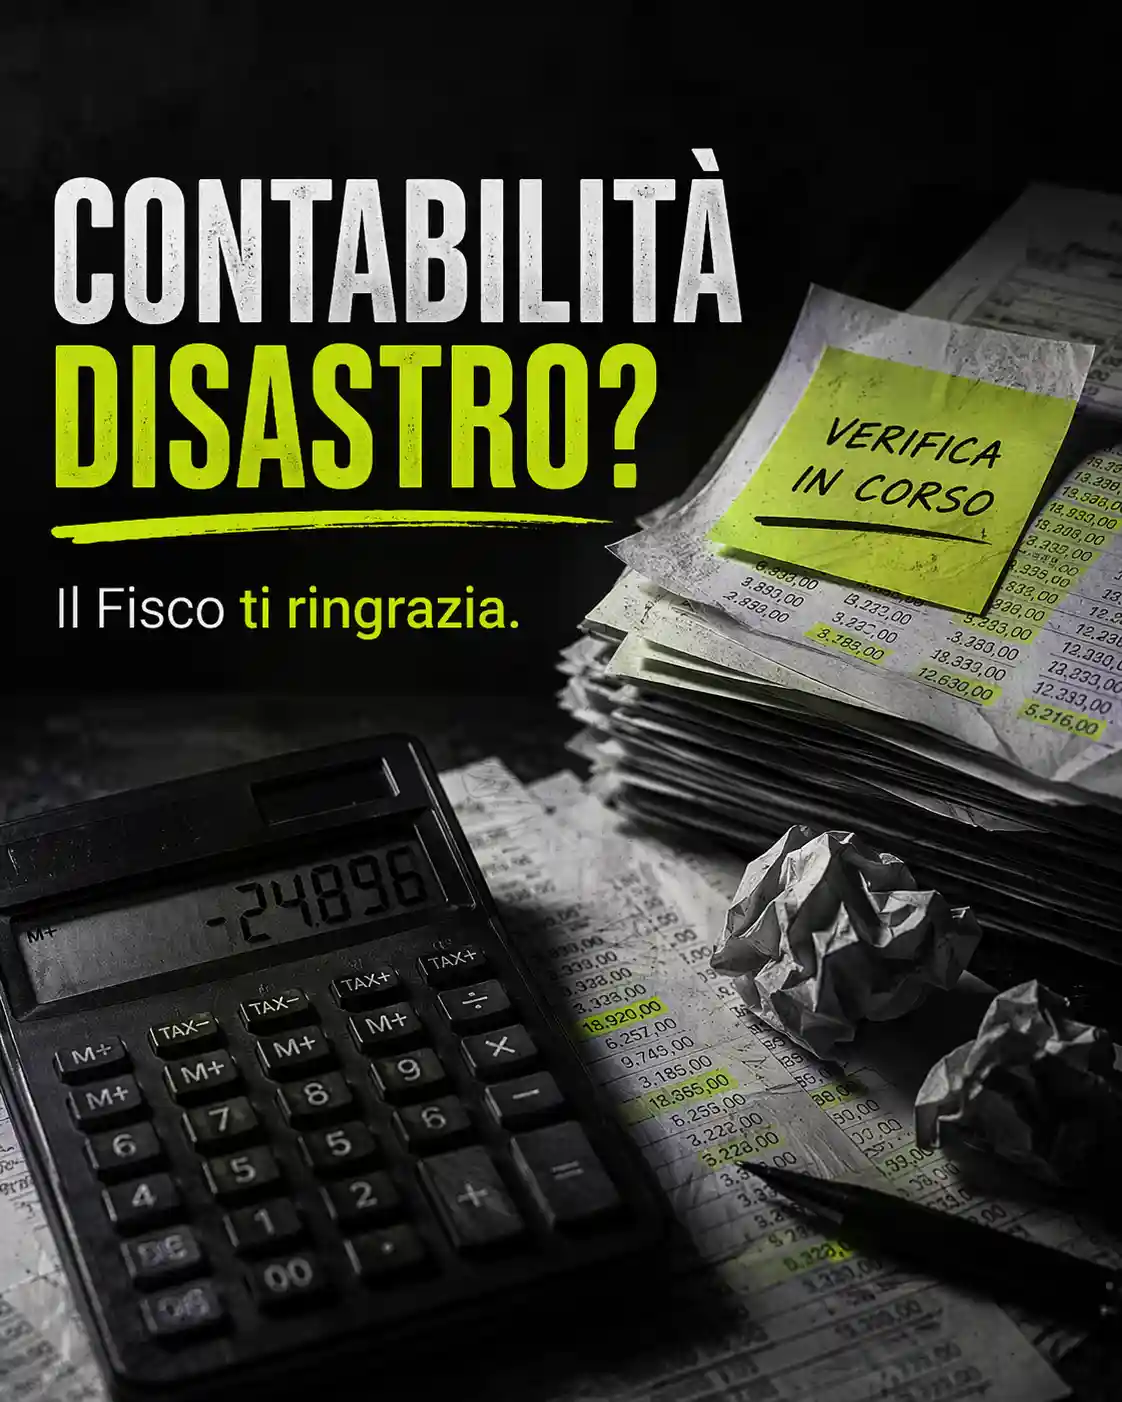
Arriva la verifica. L’Agenzia delle Entrate dichiara la contabilità inattendibile nel suo complesso. A quel punto non esamina le singole voci — le butta tutte. Ricostruisce il reddito di Marco confrontandolo con i dati di settore e i movimenti bancari. Il risultato? Un reddito accertato tre volte superiore a quello dichiarato.
Marco non ha evaso un euro. Ma non riesce a dimostrarlo, perché non ha la documentazione per farlo.
Come funziona (in due righe, senza perdersi)
L’art. 39, D.P.R. 600/1973 distingue due livelli di accertamento:
- Comma 1 — analitico-induttivo: irregolarità circoscritte, il Fisco rettifica singole voci. L’onere della prova resta su di loro.
- Comma 2 — induttivo puro: contabilità radicalmente inaffidabile. Il Fisco la ignora e ricostruisce tutto. L’onere della prova si ribalta su di te.
La Cassazione, ordinanza n. 27118/2025, ha appena confermato: quando la contabilità è un disastro, non puoi limitarti a contestare gli indizi del Fisco. Devi portare prove positive e documentate che i tuoi numeri siano veri. Altrimenti perdi.
Quando scatta il pericolo
I campanelli d’allarme che aprono la porta all’accertamento induttivo puro:
- Scritture contabili assenti, sottratte o gravemente irregolari
- ISA non compilati o compilati male — non è burocrazia, è il tuo certificato di affidabilità
- Dichiarazioni omesse o incoerenti rispetto ai flussi reali
- Irregolarità ripetute nel tempo, non episodiche
Cosa fare adesso
- Fai una revisione seria della tua contabilità — non “a occhio”, ma strutturata. Registri IVA, libro giornale, riconciliazioni bancarie devono essere allineati.
- Controlla gli ISA degli ultimi tre anni. Punteggi bassi o compilazioni approssimative ti mettono già nel mirino.
- Documenta tutto con tracciabilità bancaria. Quando l’onere si ribalta, l’unica cosa che conta è la carta.
- Non aspettare la verifica per scoprire i problemi. L’accertamento induttivo non si difende bene in contenzioso — si previene prima.
La verità scomoda
Una contabilità disordinata non è solo un problema organizzativo. È un’arma che il Fisco può usare contro di te — legalmente, con il supporto della Cassazione.
Marco non aveva intenzione di frodare nessuno. Semplicemente, non aveva gli strumenti per difendersi.
E ora una cosa che forse non sai: se sei già nostro cliente, questi strumenti li hai. Ogni volta che io o i miei collaboratori ti assilliamo con una riconciliazione da correggere, un ISA da rivedere o una registrazione da sistemare, c’è un motivo preciso.