La storia di Marco
Marco ha una piccola impresa edile. Lavora bene, paga i fornitori, incassa dai clienti. A volte con bonifico, a volte con assegno, qualche volta in contanti — come si è sempre fatto nel settore.
Un giorno arriva una busta. L’Agenzia delle Entrate vuole spiegazioni su 54 movimenti bancari degli ultimi tre anni. Ha 30 giorni per rispondere.
Marco chiama il suo commercialista. I documenti ci sono, ma sono distribuiti tra l’ufficio, il cantiere e lo studio del professionista precedente. Trentadue faldoni. Trenta giorni.
Risultato: al momento dell’invito a comparire, Marco produce quello che riesce. Il resto arriva dopo, allegato al ricorso. E l’Agenzia risponde con una sola frase: “Documentazione tardiva. Inutilizzabile.”
Marco non lo sa ancora, ma sta per scoprire cos’è davvero un accertamento bancario.
Il problema che nessuno ti spiega
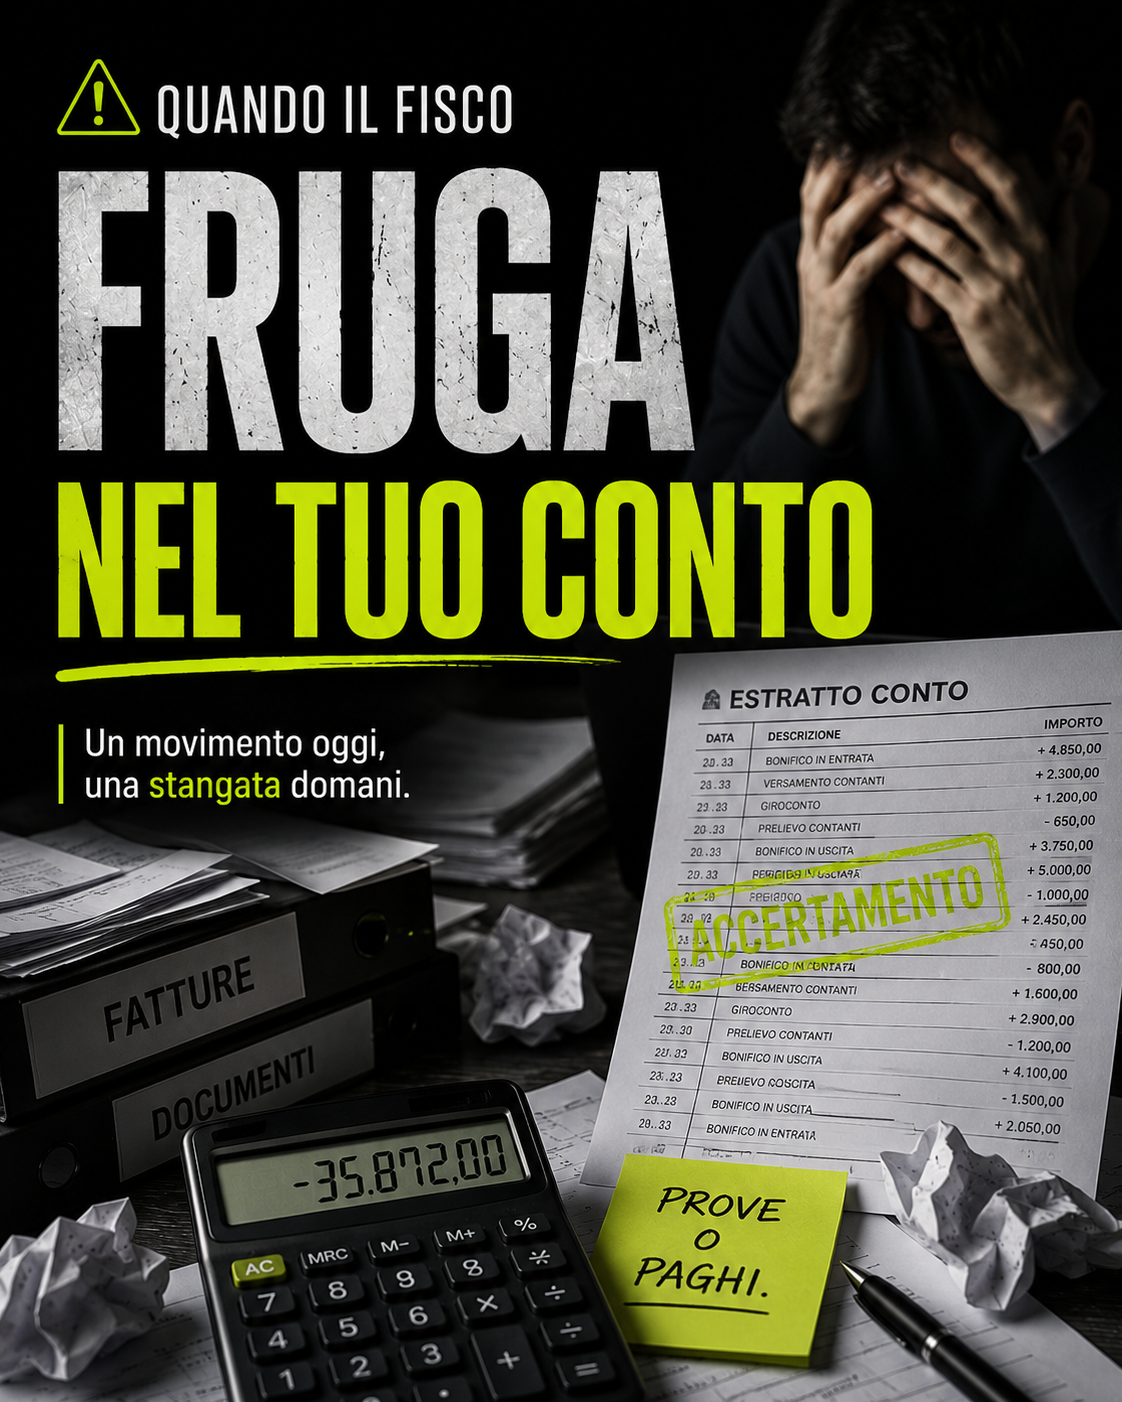
L’accertamento bancario è uno degli strumenti più potenti — e pericolosi — che il Fisco ha a disposizione. Non è un controllo ordinario. È un ribaltamento dell’onere della prova.
Funziona così: l’Agenzia accede ai tuoi conti correnti, analizza ogni movimento e applica una presunzione legale brutalmente semplice. Ogni versamento che non sai giustificare diventa un ricavo non dichiarato. Ogni prelievo rilevante può diventare un costo in nero.
Non sei tu che devi dimostrare di aver pagato le tasse. Sei tu che devi dimostrare che quei soldi esistevano già, o che erano prestiti, o giroconto, o rimborsi. Versamento per versamento. Bonifico per bonifico.
E se non produci i documenti entro i termini dell’invito? Fino all’altro ieri, la risposta era secca: documentazione inutilizzabile, punto. L’Ufficio vince per presunzione e tu paghi.
Come funziona davvero
L’ordinanza della Cassazione n. 10722 del 22 aprile 2026 ha cambiato le carte in tavola — ma non nel modo in cui potresti sperare.
La Suprema Corte ha stabilito che la preclusione documentale non scatta automaticamente per il solo fatto che i documenti sono arrivati in ritardo. Perché scatti l’inutilizzabilità, serve una condotta del contribuente “prettamente dolosa”: ovvero, hai deliberatamente nascosto quei documenti per sottrarti al controllo.
Se invece il ritardo è dovuto a difficoltà oggettive — una contabilità voluminosa, tempi tecnici di recupero, la mole di estratti conto da ricostruire — i documenti prodotti con il ricorso entrano nel processo a pieno titolo.
Buona notizia? Sì. Ma con una condizione che non puoi ignorare.
La Cassazione ha anche bacchettato duramente i giudici che si appoggiano acriticamente alle conclusioni del consulente tecnico d’ufficio. Non bastano argomentazioni generiche. Non basta dire “i versamenti provengono da clienti abituali”. Serve una prova analitica per ogni singolo versamento contestato: il bonifico X del giorno Y collegato in modo inequivocabile alla fattura Z o al girocontro K.
| 📋 Riferimento normativo: Art. 32, c. 4 e 5, D.P.R. 600/1973 — Cass. ord. 22.04.2026, n. 10722 |
Quando rischi di pagarne le conseguenze
Facciamo i conti. Un imprenditore con 80.000 € di versamenti non tracciati — magari rimborsi spese personali, prestiti da parenti, giroconto tra conti — si trova davanti a un accertamento che li classifica tutti come ricavi in nero.
Maggior reddito accertato: 80.000 €. Imposte evase stimate: circa 30.000–35.000 € tra IRPEF o IRES e addizionali. Sanzioni: dal 90% al 180% dell’imposta. Interessi: calcolati anno per anno.
Il totale può tranquillamente raddoppiare o triplicare il debito originario — su soldi che magari erano già stati tassati, o che non erano nemmeno suoi.
Il rischio più sottile? Pensare che il consulente tecnico d’ufficio risolva tutto. La CTU non è una delega in bianco. Se il perito non risponde puntualmente a ogni rilievo dell’Agenzia, il giudice non può motivare adeguatamente la sentenza — e la Cassazione la annulla. Ricominciando da capo.
Cosa fare adesso
- Rifletti sui tuoi movimenti bancari degli ultimi 5 anni. Ci sono versamenti che non avresti saputo spiegare in 30 giorni? Rimborsi da parenti, giroconto tra conti, incassi in contanti poi depositati? Se la risposta è sì, il rischio esiste — e ignorarlo non lo fa sparire.
- Nei casi “delicati”, cerca di costruire un’ipotesi di raccordo bonifico-fattura in anticipo. Per ogni movimento rilevante, tieni un prospetto che lega l’operazione bancaria al documento fiscale corrispondente. Se c’è discrasia temporale tra incasso e fattura, annotane il motivo.
- Se ricevi un invito a comparire, non aspettare. Raccogli tutto quello che puoi entro i termini. Per la documentazione che non riesci a produrre in tempo, la dichiarazione sulle cause del ritardo va inserita nel ricorso in modo “chiaro ed esplicito” — è una formula tecnica precisa, non un’attenuante generica.
La raccomandazione finale
L’accertamento bancario è lo strumento fiscale che trasforma la tua vita quotidiana — ogni pagamento, ogni incasso, ogni movimento — in una potenziale prova contro di te. La Cassazione ha tolto all’Agenzia l’arma del rigetto automatico. Ma in cambio ha alzato l’asticella della difesa a un livello che non si improvvisa.
Nelle aule tributarie, oggi, si vince solo con l’aritmetica. Non con le buone intenzioni.
Se i tuoi conti correnti raccontassero la tua storia fiscale domani mattina, saresti tranquillo?