La storia di Marco
Marco ha un’impresa edile. Lavora nel suo comune da vent’anni, conosce tutti, è rispettato. Quando il presidente della squadra di calcio locale gli chiede una sponsorizzazione, Marco non ci pensa due volte: cinquemila euro, contratto firmato, logo sulla maglia e striscione in curva.
A fine anno, il suo commercialista deduce la spesa. Tutto lecito, tutto regolare — almeno in apparenza.
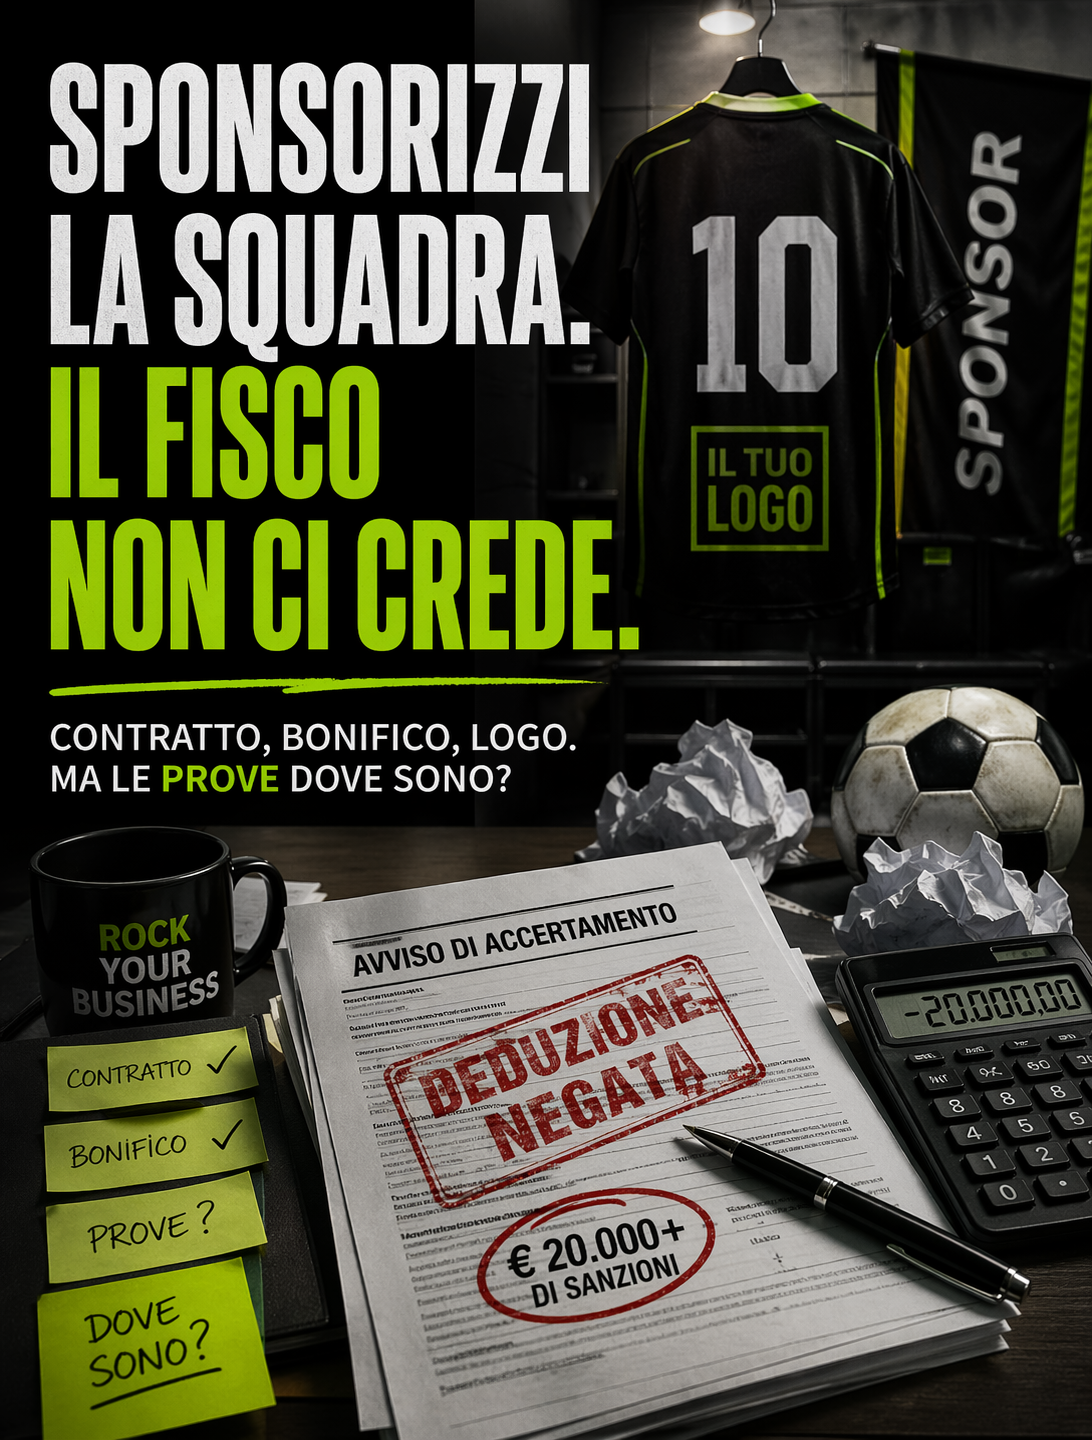
Tre anni dopo, arriva un avviso di accertamento. L’Agenzia delle Entrate contesta la deduzione: secondo l’Ufficio, Marco non ha dimostrato che la squadra abbia davvero fatto qualcosa per promuovere la sua impresa. Il contratto c’è. I bonifici ci sono. Ma le prove dell’attività promozionale? Sparite.
Marco non è un caso inventato. È la sintesi di una controversia reale, finita davanti alla Cassazione, che nel 2026 ha messo nero su bianco le regole del gioco.
Il problema che nessuno ti spiega
Le sponsorizzazioni sportive hanno un trattamento fiscale favorevole: fino a 200.000 euro annui, la spesa è integralmente deducibile nell’esercizio in cui viene sostenuta. Niente plafond, niente percentuali, niente calcoli complicati.
Il problema è che questo vantaggio non scatta in automatico. C’è una presunzione legale che lavora a tuo favore — ma solo se rispetti quattro condizioni precise. Tutte e quattro. Insieme. Senza eccezioni.
E la condizione che fa cadere il castello non è quella burocratica. È quella concreta: la squadra deve aver davvero fatto qualcosa per promuoverti.
Come funziona davvero
La legge distingue due categorie di spesa radicalmente diverse.
Le spese pubblicitarie hanno una finalità commerciale diretta — promuovi il tuo marchio, acquisisci visibilità, generi potenziale ritorno economico. Si deducono per intero nell’anno in cui le sostieni.
Le spese di rappresentanza servono invece ad accrescere il prestigio dell’impresa, senza una controprestazione misurabile. Qui le regole cambiano: deducibilità limitata, parametri di congruità, plafond ancorati ai ricavi.
La sponsorizzazione sportiva rientra nella prima categoria — ma solo se soddisfi quattro requisiti cumulativi che la Cassazione ha ribadito con precisione chirurgica:
- Il soggetto sponsorizzato deve essere una società o associazione sportiva dilettantistica regolarmente iscritta al registro nazionale
- La spesa non deve superare i 200.000 euro annui
- La sponsorizzazione deve essere finalizzata a promuovere il tuo marchio o i tuoi prodotti
- La squadra deve aver effettivamente svolto un’attività promozionale tangibile: logo sulle divise, striscioni in campo, presenza agli eventi, visibilità misurabile
📋 Riferimento normativo: Art. 108, c. 2, TUIR — D.M. 19.11.2008 — Cass. ord. n. 8650/2026
Quando rischi di pagarne le conseguenze
Il caso esaminato dalla Cassazione riguarda una società edile campana, periodo d’imposta 2012, pretesa fiscale superiore a 20.000 euro tra Ires, Iva e sanzioni.
La Corte di giustizia tributaria di primo grado aveva dato ragione all’impresa. In appello, il verdetto si è capovolto: mancava la prova che la squadra avesse svolto un’attività promozionale nell’anno di competenza.
Contratto firmato: sì. Bonifico tracciato: sì. Prova dell’attività promozionale: no.
Risultato: la spesa viene riqualificata come rappresentanza. Deducibilità ridotta, Iva indetraibile, sanzioni calcolate sulla differenza. Su una sponsorizzazione da 20.000 euro, il conto finale può tranquillamente raddoppiare.
Cosa fare adesso
Se sponsorizzi squadre sportive — o stai valutando di farlo — questi sono i passi concreti per dormire sonni tranquilli:
- Verifica che la squadra sia regolarmente iscritta al Registro nazionale delle attività sportive dilettantistiche
- Cura il contratto: deve indicare esplicitamente le prestazioni promozionali dovute — tipologia, modalità, periodo
- Raccogli le prove dell’esecuzione: foto delle divise con il tuo logo, immagini degli striscioni in campo, locandine degli eventi, rassegna stampa locale
- Conserva tutta la documentazione per almeno dieci anni — non basta il bonifico
- Verifica la soglia annua: se superi i 200.000 euro, la parte eccedente segue le regole più restrittive delle spese di rappresentanza
La raccomandazione finale
La Cassazione, con l’ordinanza n. 8650/2026, dice una cosa semplice: la sponsorizzazione reale si difende da sola. Quella sulla carta, no.
Il Fisco non contesta che tu abbia voglia di sostenere lo sport locale. Contesta che tu non riesca a dimostrare cosa hai ottenuto in cambio. E se non lo dimostri tu, lo decide lui — e di solito non a tuo favore.